Phẫu Thuật BHYT: 5 Giới Hạn Chi Trả Cần Biết Trước Khi Mổ
BHYT trả bao nhiêu cho một ca phẫu thuật không phụ thuộc vào hóa đơn bệnh viện đưa ra, mà phụ thuộc vào 5 giới hạn: mức hưởng theo nhóm thẻ của bạn, giá dịch vụ trong danh mục nhà nước quy định, bạn mổ đúng tuyến hay trái tuyến, bạn đã tham gia đủ 5 năm liên tục hay chưa, và thẻ của bạn đã qua thời gian chờ hay chưa. Hiểu rõ 5 giới hạn này trước ngày mổ, bạn sẽ tính được gần đúng số tiền mình phải tự trả.
1. Giới hạn thứ nhất: mức hưởng theo nhóm thẻ - 100%, 95% hay 80%
Quỹ BHYT không trả 100% chi phí cho mọi người. Theo Điều 22 Luật BHYT (sửa đổi bởi Luật 51/2024/QH15), mức hưởng chia theo nhóm: 100% cho người có công, trẻ em dưới 6 tuổi, hộ nghèo, người từ đủ 75 tuổi hưởng trợ cấp hưu trí xã hội và một số nhóm chính sách khác; 95% cho người hưởng lương hưu, người thuộc hộ cận nghèo; 80% cho các nhóm còn lại, trong đó có người lao động đang làm việc và người tham gia BHYT hộ gia đình.
Ví dụ cụ thể: một ca mổ có giá trong danh mục là 50.000.000đ. Người tham gia BHYT hộ gia đình (mức hưởng 80%) được quỹ trả 40.000.000đ và tự trả 10.000.000đ phần đồng chi trả - chưa tính thuốc, vật tư ngoài danh mục. Người hưởng lương hưu (mức hưởng 95%) với cùng ca mổ đó chỉ tự trả 2.500.000đ phần đồng chi trả. Cùng một ca mổ, cùng một bệnh viện, số tiền tự trả chênh nhau 7.500.000đ chỉ vì nhóm thẻ khác nhau.
Vì vậy, trước khi mổ, việc đầu tiên là kiểm tra mức hưởng ghi trên thẻ của mình - tra cứu trên ứng dụng VssID hoặc Cổng Dịch vụ công BHXH. Nhiều người chỉ biết mình "có BHYT" mà không biết mình thuộc nhóm 80% hay 100%, đến khi cầm bảng kê mới ngã ngửa vì phần đồng chi trả 20%. Chi tiết về từng nhóm mức hưởng xem bài đồng chi trả 20% BHYT: khi nào phải trả thêm tiền túi.
2. Giới hạn thứ hai: chỉ trả theo giá trong danh mục, không trả theo hóa đơn thực tế
Đây là giới hạn gây hiểu lầm nhiều nhất. Quỹ BHYT thanh toán dịch vụ kỹ thuật theo danh mục và mức giá do Bộ Y tế quy định tại Thông tư 35/2016/TT-BYT (sửa đổi bởi Thông tư 39/2024/TT-BYT), trong đó mỗi kỹ thuật được ghi rõ điều kiện, tỷ lệ và mức giá thanh toán; giá dịch vụ khám chữa bệnh áp dụng theo khung giá của Thông tư 22/2024/TT-BYT. Bệnh viện chỉ được tính chi phí BHYT trong khung giá này.
Nói đơn giản: BHYT trả theo "giá nhà nước quy định cho kỹ thuật đó", không trả theo "giá bệnh viện thực thu". Nếu bệnh viện thu cao hơn giá trong danh mục, phần chênh lệch người bệnh tự trả. Thuốc và vật tư y tế ngoài danh mục BHYT - ví dụ một số loại vật tư tiêu hao cao cấp, thuốc không nằm trong danh mục hoạt chất được thanh toán - cũng do người bệnh tự trả toàn bộ, dù ca mổ đó có BHYT.
Một quy tắc ít người biết, quy định tại Thông tư 39/2024/TT-BYT: khi bác sĩ thực hiện nhiều can thiệp trong cùng một lần phẫu thuật, quỹ BHYT chỉ thanh toán theo giá của phẫu thuật phức tạp nhất, có mức giá cao nhất; các kỹ thuật khác chỉ được thanh toán thêm nếu nằm ngoài quy trình kỹ thuật của phẫu thuật chính. Vì vậy, đừng cộng dồn giá từng thủ thuật trong ca mổ để ước tính số tiền BHYT trả - con số thực tế thấp hơn nhiều.
Trước ngày mổ, hãy hỏi thẳng bệnh viện: "Ca mổ này có trong danh mục BHYT không, giá danh mục là bao nhiêu, phần nào ngoài danh mục tôi phải tự trả?" Câu trả lời của bệnh viện chính là cơ sở để bạn tính đúng số tiền cần chuẩn bị.
3. Giới hạn thứ ba: đúng tuyến hay trái tuyến quyết định một nửa số tiền
Cùng một ca mổ, mổ đúng tuyến và mổ trái tuyến chênh nhau rất lớn. Theo khoản 4 Điều 22 Luật BHYT (Luật 51/2024/QH15), người bệnh được hưởng 100% mức hưởng khi khám chữa bệnh tại cơ sở cấp cơ bản hoặc cấp chuyên sâu để chẩn đoán xác định, điều trị bệnh cần phẫu thuật hoặc sử dụng kỹ thuật cao - tức là được lên thẳng tuyến trên mà không cần giấy chuyển tuyến, theo danh mục bệnh tại Thông tư 01/2025/TT-BYT (62 bệnh được lên thẳng, trong đó có nhiều bệnh cần phẫu thuật).
Ngược lại, nếu bệnh của bạn không thuộc diện lên thẳng mà bạn tự ý lên bệnh viện cấp chuyên sâu mổ trái tuyến, quỹ chỉ trả 40% mức hưởng khi điều trị nội trú. Ví dụ ca mổ giá danh mục 50.000.000đ, thẻ hộ gia đình mức hưởng 80%: mổ đúng tuyến quỹ trả 40.000.000đ; mổ trái tuyến nội trú cấp chuyên sâu quỹ chỉ trả 40% của 80%, tức 16.000.000đ - bạn tự trả 34.000.000đ, gấp hơn 3 lần. Từ ngày 1/7/2026, khám ngoại trú trái tuyến tại một số cơ sở cấp cơ bản và cấp chuyên sâu được trả 50% mức hưởng theo Nghị định 188/2025/NĐ-CP, nhưng điều trị nội trú trái tuyến vẫn giữ mức 40% mức hưởng.
Vì vậy, nếu bác sĩ chỉ định mổ ở tuyến trên, hãy xin giấy chuyển tuyến đầy đủ - trừ khi bệnh của bạn thuộc danh mục 62 bệnh được lên thẳng. Thủ tục xin giấy chuyển tuyến xem bài giấy chuyển tuyến BHYT 2026: 5 trường hợp không cần xin vẫn hưởng 100%. Mức hưởng trái tuyến chi tiết xem bài trái tuyến BHYT 2026: khi nào được 100%, khi nào chỉ 40%.
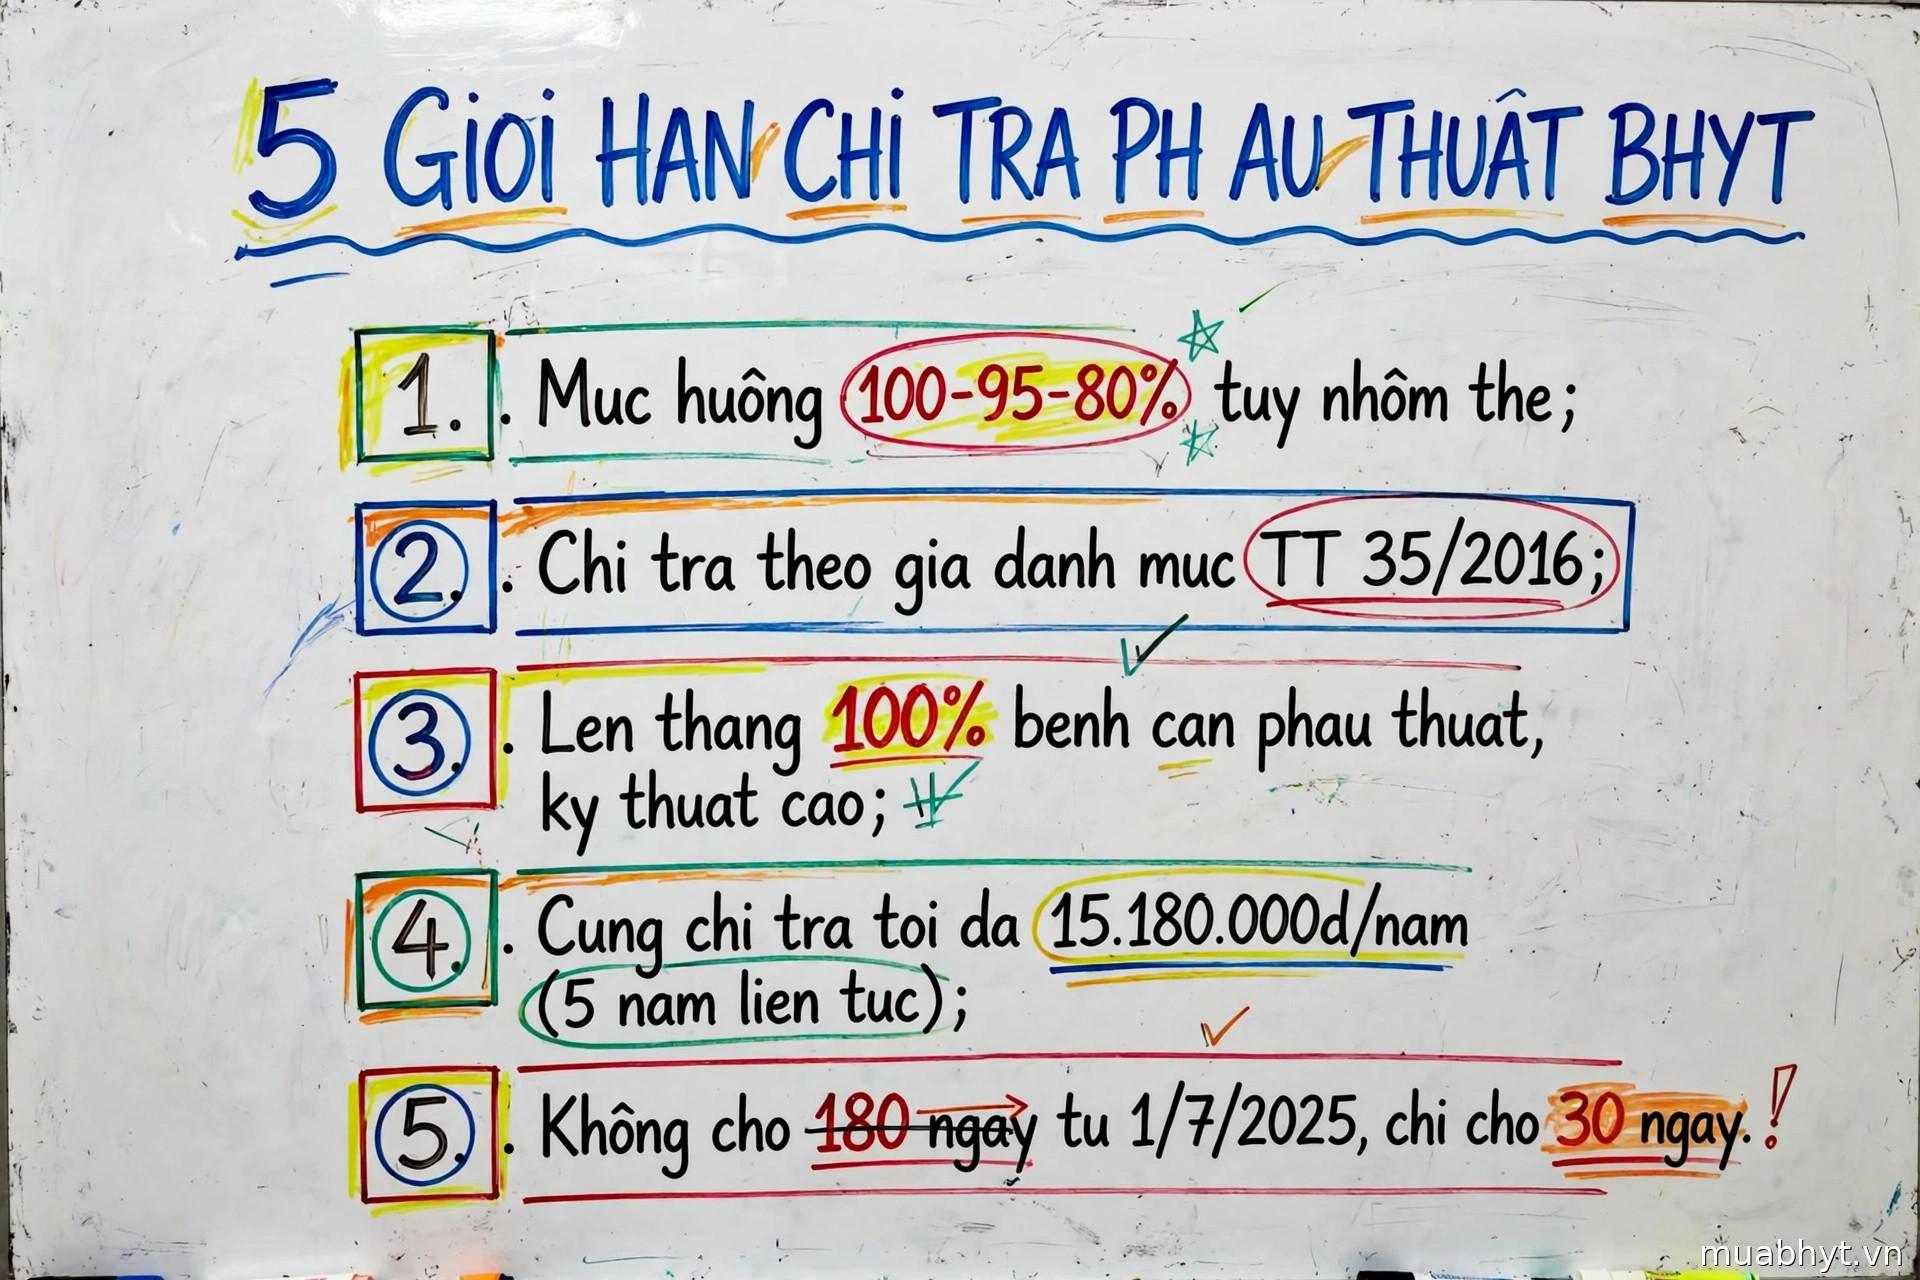
4. Giới hạn thứ tư: trần cùng chi trả 15.180.000đ/năm cho người đủ 5 năm liên tục
Với người đã tham gia BHYT đủ 5 năm liên tục, Luật 51/2024/QH15 có một "trần an toàn": nếu trong năm, tổng số tiền cùng chi trả của bạn (phần 5% hoặc 20% bạn tự trả qua các lần khám chữa bệnh) vượt quá 6 lần mức tham chiếu - mức tham chiếu hiện là 2.530.000đ theo Nghị định 161/2026/NĐ-CP, tức 15.180.000đ - thì quỹ BHYT trả 100% chi phí khám chữa bệnh cho phần còn lại trong năm đó, với điều kiện bạn khám chữa bệnh đúng quy định.
Ví dụ: bạn tham gia BHYT liên tục 7 năm, thẻ hộ gia đình mức hưởng 80%. Đầu năm bạn mổ một ca lớn, phần đồng chi trả 20% là 10.000.000đ; giữa năm tái khám và điều trị thêm, phần cùng chi trả cộng dồn lên 16.000.000đ - vượt mốc 15.180.000đ. Từ thời điểm vượt mốc, mọi chi phí khám chữa bệnh đúng tuyến còn lại trong năm được quỹ trả 100%, bạn không phải trả thêm phần đồng chi trả nữa. Đây là quyền lợi rất lớn với người mổ nhiều lần hoặc điều trị dài ngày trong một năm, nhưng nhiều người không biết nên cứ trả 20% đến cuối năm.
Để hưởng quyền lợi này, bạn cần giữ lại toàn bộ hóa đơn, bảng kê chi phí của các lần khám chữa bệnh trong năm và đề nghị cơ quan BHXH xác nhận khi tổng cùng chi trả vượt mốc. Cách tính thời gian 5 năm liên tục và mốc gián đoạn tối đa 3 tháng xem bài BHYT 5 năm liên tục: cùng chi trả vượt 15,18 triệu được miễn 100% viện phí.
5. Giới hạn thứ năm: thời gian chờ - từ 1/7/2025 không còn chờ 180 ngày
Trước ngày 1/7/2025, người tham gia BHYT lần đầu hoặc bị gián đoạn phải chờ 30 ngày mới được hưởng dịch vụ thông thường và chờ tới 180 ngày mới được hưởng dịch vụ kỹ thuật cao - nghĩa là mua thẻ hôm nay, 6 tháng sau mới được BHYT trả tiền mổ kỹ thuật cao. Luật 51/2024/QH15 đã xóa bỏ thời gian chờ 180 ngày này: từ 1/7/2025, người tham gia lần đầu hoặc gián đoạn từ 90 ngày trở lên chỉ cần chờ 30 ngày kể từ ngày đóng đủ tiền là thẻ có hiệu lực đầy đủ cho mọi quyền lợi, bao gồm cả phẫu thuật và kỹ thuật cao.
Lưu ý: 30 ngày chờ chỉ áp dụng cho nhóm hộ gia đình tự đóng mua lần đầu hoặc gián đoạn từ 90 ngày trở lên. Người đang tham gia liên tục, người hưởng lương hưu, người lao động đang làm việc đóng qua công ty không phải chờ - thẻ có giá trị ngay khi được cấp hoặc gia hạn nối tiếp. Ngược lại, nếu bạn mua BHYT hộ gia đình lần đầu hôm nay và bác sĩ hẹn mổ sau 2 tuần, ca mổ đó chưa được BHYT trả vì thẻ chưa qua thời gian chờ. Cách tính mốc 30 ngày và các trường hợp được miễn chờ xem bài thời gian chờ BHYT 30 ngày: tính từ khi nào, ai được miễn chờ.
6. Bốn việc nên làm trước ngày mổ để không mất quyền lợi
- Kiểm tra thẻ còn giá trị và mức hưởng của mình trên VssID hoặc Cổng Dịch vụ công BHXH: thẻ hết hạn, gián đoạn hay mức hưởng 80% đều ảnh hưởng trực tiếp đến số tiền bạn phải trả. Nếu thẻ sắp hết hạn, gia hạn nối tiếp ngay để không bị tính thời gian chờ lại từ đầu.
- Hỏi bệnh viện 3 câu trước khi nhập viện: ca mổ có trong danh mục BHYT không, giá danh mục là bao nhiêu, và phần thuốc, vật tư nào ngoài danh mục tôi phải tự trả. Ghi lại câu trả lời để đối chiếu với bảng kê sau mổ.
- Chuẩn bị giấy chuyển tuyến nếu bệnh không thuộc diện lên thẳng. Bệnh cần phẫu thuật hoặc kỹ thuật cao thuộc danh mục 62 bệnh được lên thẳng tuyến trên hưởng 100% mức hưởng; bệnh ngoài danh mục này mà tự lên tuyến trên thì chỉ hưởng 40% mức hưởng khi nội trú.
- Giữ lại toàn bộ hóa đơn, bảng kê chi phí và giấy ra viện. Nếu bạn đủ 5 năm liên tục và tổng cùng chi trả trong năm vượt 15.180.000đ, các chứng từ này là căn cứ để được quỹ trả 100% phần còn lại trong năm; nếu bệnh viện tính sai giá danh mục, đây cũng là căn cứ để khiếu nại và yêu cầu đối chiếu.
7. Câu hỏi thường gặp
BHYT trả bao nhiêu phần trăm chi phí một ca phẫu thuật?
Quỹ BHYT trả theo mức hưởng của thẻ bạn - 100%, 95% hoặc 80% - nhân với giá dịch vụ trong danh mục nhà nước quy định, không nhân với hóa đơn thực tế của bệnh viện. Ví dụ ca mổ giá danh mục 50.000.000đ, thẻ hộ gia đình mức hưởng 80% được quỹ trả 40.000.000đ, bạn tự trả 10.000.000đ phần đồng chi trả cộng với thuốc, vật tư ngoài danh mục nếu có.
Mổ trái tuyến ở bệnh viện lớn thì BHYT trả bao nhiêu?
Điều trị nội trú trái tuyến tại cơ sở cấp chuyên sâu chỉ được trả 40% mức hưởng. Nhưng nếu bệnh của bạn cần phẫu thuật hoặc sử dụng kỹ thuật cao thuộc danh mục 62 bệnh tại Thông tư 01/2025/TT-BYT, bạn được lên thẳng tuyến trên và hưởng 100% mức hưởng mà không cần giấy chuyển tuyến.
Nhiều thủ thuật trong một ca mổ thì BHYT tính tiền thế nào?
Theo Thông tư 39/2024/TT-BYT, khi thực hiện nhiều can thiệp trong cùng một lần phẫu thuật, quỹ BHYT chỉ thanh toán theo giá của phẫu thuật phức tạp nhất, có mức giá cao nhất. Các kỹ thuật khác chỉ được thanh toán thêm nếu nằm ngoài quy trình kỹ thuật của phẫu thuật chính, vì vậy đừng cộng dồn giá từng thủ thuật để ước tính số tiền được trả.
Tham gia BHYT đủ 5 năm liên tục thì mổ được miễn 100% thật không?
Đúng, nhưng có điều kiện: tổng số tiền cùng chi trả của bạn trong năm phải vượt 15.180.000đ (6 lần mức tham chiếu 2.530.000đ) và bạn phải khám chữa bệnh đúng quy định. Từ thời điểm vượt mốc, quỹ trả 100% chi phí cho phần còn lại trong năm đó. Bạn cần giữ hóa đơn, bảng kê để làm căn cứ xác nhận với cơ quan BHXH.
Mua BHYT hôm nay, tháng sau mổ kỹ thuật cao có được trả không?
Được, nếu bạn mua BHYT hộ gia đình lần đầu và đã qua 30 ngày chờ kể từ ngày đóng đủ tiền. Từ 1/7/2025, Luật 51/2024/QH15 đã bỏ thời gian chờ 180 ngày riêng cho dịch vụ kỹ thuật cao - chỉ còn một mốc chờ duy nhất là 30 ngày cho mọi dịch vụ. Nếu bạn đang tham gia liên tục thì không phải chờ.
Sắp mổ và chưa rõ thẻ BHYT của mình được trả bao nhiêu?
Kiểm tra mức hưởng trên VssID trước, hỏi bệnh viện giá danh mục của ca mổ, và đừng quên xin giấy chuyển tuyến nếu bệnh không thuộc diện lên thẳng. Nếu thẻ BHYT nhà bạn sắp hết hạn, gia hạn nối tiếp ngay để không bị tính lại thời gian chờ:
Kiểm duyệt chuyên môn bởi đội ngũ nghiệp vụ muabhyt.vn
Đơn vị vận hành: Công ty TNHH TV DV TM Tam Giang (TGV) (MST: 0317723512). Thông tin mức đóng BHYT hộ gia đình và chế độ BHXH tự nguyện được cập nhật đối chiếu theo mức lương cơ sở 2.530.000đ và Luật BHXH 2024.
Cần mua BHYT hộ gia đình hoặc đăng ký BHXH tự nguyện online?
Thực hiện trực tuyến trong 3 phút trên muabhyt.vn - tự động áp dụng giảm trừ đến 60% cho gia đình và hỗ trợ từ 20% đến 50% khi đóng BHXH tự nguyện.
Bài viết liên quan
Gián Đoạn BHYT 5 Năm Liên Tục 1–2 Tháng: Không Mất Quyền Lợi, Chỉ Cần Nhớ Mốc 3 Tháng
Gián đoạn BHYT 1–2 tháng không làm mất quyền lợi 5 năm liên tục: theo quy định, thời gian tham gia vẫn được tính là liên tục khi gián đoạn tối đa không quá 3 tháng. Chỉ khi để gián đoạn quá 3 tháng, mốc 5 năm mới tính lại từ đầu - và trong các tháng gián đoạn, thẻ không có giá trị nên đi khám bạn phải tự trả.
Mức hưởng BHYT: Ai được 100%, 95%, 80%?
Tra cứu mã đối tượng trên thẻ BHYT để biết chính xác mức hưởng của bạn. Phân biệt các mã GD, CN, HS, DN...
Quy định thông tuyến khám chữa bệnh BHYT mới nhất 2026
Cập nhật quy định mới về phân cấp khám chữa bệnh, thông tuyến BHYT và danh mục 62 bệnh hiểm nghèo được hưởng 100% BHYT không cần giấy chuyển tuyến.
BHYT 5 Năm Liên Tục: Cùng Chi Trả Vượt 15,18 Triệu Được Miễn 100% Viện Phí
Tham gia BHYT liên tục từ đủ 5 năm, đi khám đúng tuyến và tổng tiền cùng chi trả trong năm lớn hơn 15.180.000đ (6 lần mức tham chiếu từ 1/7/2026) - bạn được quỹ BHYT thanh toán 100% chi phí trong phạm vi hưởng. Gián đoạn dưới 90 ngày vẫn tính liên tục, quá 90 ngày tính lại từ đầu. Từ 2025, hệ thống tự xác định quyền lợi, không cần mang hóa đơn đi xin giấy xác nhận.
Đồng Chi Trả 20% BHYT: 5 Khoản Vẫn Trả Thêm Tiền Túi, Giới Hạn 15,18 Triệu/Năm
Câu trả lời ngắn gọn: đồng chi trả 20% chỉ tính trên chi phí trong phạm vi BHYT - 5 khoản ngoài phạm vi (thuốc ngoài danh mục, khám trái tuyến, dịch vụ theo yêu cầu...) bạn phải tự trả 100%. Nhưng phần 20% được cộng dồn: đủ 5 năm liên tục và tổng cùng chi trả đúng tuyến vượt 15,18 triệu đồng/năm, bạn được miễn hoàn toàn phần đồng chi trả đến hết năm.